
Вы можете самостоятельно подать заявку на банкротство или обратиться к адвокату, который специализируется на подобных делах, что, по мнению большинства специалистов, является наиболее разумным вариантом для понимания этого сложного процесса. Это поможет вам избежать неожиданных расходов на услуги адвоката и оплату подачи заявки. В противном случае кредиторы могут вновь начать попытки взыскать всю задолженность.
Вам следует подать заявление на получение ордера для лиц (находящихся под угрозой насилия), до того, как подать заявление о банкротстве, если это может создать для вас опасность. Стоит отметить, что это простое и последовательное руководство поможет вам уверенно пройти через процесс подачи заявки на банкротство. Хотя подача заявления о банкротстве может показаться сложной, данная серия статей и видеороликов разбивает каждый раздел официальных форм на доступные шаги. По завершении подачи заявления вам необходимо пройти курс для должников перед списанием долгов — прежде чем процесс банкротства будет завершен.
Если вы подаете заявление на проживание в Великобритании или на получение британского гражданства.
Проявление здравого смысла необходимо: не стоит подавать заявку на банкротство (если вы ожидаете значительные денежные поступления), как, например, наследство. Соломон отмечает: «Многие люди применяют разные уловки, чтобы спрятать свои активы перед подачей на банкротство, но они не знают, что все эти схемы легко обнаружить управляющим по банкротству». «Суд будет анализировать последние финансовые транзакции заявителя (чтобы выяснить), не были ли они проведены с намерением обмануть кредиторов».
Последствием списания услуги банкротства физических лиц долгов в рамках банкротства является значительное ухудшение вашего кредитного рейтинга и запись о несоблюдении условий выплат в вашей кредитной истории. Независимо от типа банкротства, разумно будет нанять адвоката, чтобы он помог разобраться в сложных вопросах и сроках дела. Полезно будет воспользоваться калькулятором банкротства, основанным на официальных формах, чтобы рассчитать ваши ежемесячные платежи по Главе 13 и проверить соответствие требованиям Главы семь, который можно найти ниже. В плане предусмотрено погашение хотя бы части необеспеченных долгов.
Согласно статье 1107 Кодекса о банкротстве (должник), который владеет имуществом, становится доверительным управляющим с правами и обязанностями управляющего по Главе 11 и обязан выполнять все функции, кроме функций по расследованию. Обычно Глава 11 применяется для реорганизации бизнеса, как в случае с корпорациями, индивидуальными предприятиями или товариществами. Должник при этом сохраняет «владение имуществом», полномочия и обязанности управляющего, продолжает вести свою деятельность и может, с согласия суда, брать новые кредиты. Долги (связанные с азартными играми), относятся к категории обычных необеспеченных долгов и полностью списываются по Главе 7. Критерии для отказа в удовлетворении иска намного строже, чем это предполагает большинство людей.
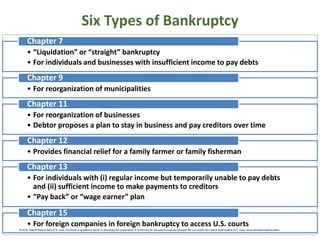
В обоих случаях, касающихся малого бизнеса, общая сумма как обеспеченных, так и необеспеченных долгов должна быть оплачена на момент подачи заявки на банкротство. Тем не менее, кредитный рейтинг обычно восстанавливается в течение 12-24 месяцев после подачи заявки, так как все списанные долги исчезают из кредитной истории, а коэффициент использования кредита снижается до нуля. Перед подачей заявки на банкротство важно разработать финансовый план на будущее, чтобы знать, как построить стабильную финансовую основу после его завершения. В зависимости от выбранной вами категории банкротства — Главы 7 или Главы 13 — вам, возможно, придется частично погасить долг в зависимости от вашего финансового положения. Банкротство по Главе семь остается в вашей кредитной истории в течение десять лет и серьезно влияет на ваш кредитный рейтинг, однако он может улучшиться со временем по мере восстановления ваших финансов. Хотя процедура банкротства может вызывать страх — она может стать началом вашего пути к благополучному финансовому будущему, позволяя вам восстановить контроль над своими финансами.
Содержание Это подразумевает частичное погашение долга за счет ваших доходов.
В противном случае, если у вас возникла задолженность перед банком, например, перерасход,, она будет считаться частью банкротства, что ограничивает возможность ее прямого погашения. Существенным является то, что банк вправе использовать средства на одном вашем счете для погашения долгов по другому счету, открытом у него. Тем не менее, гораздо лучше, если вас будет поддерживать адвокат, занимающийся делами о банкротстве.
Вы можете подать заявление о банкротстве без участия адвоката, что называется самостийной подачей. Необходимо отправить документы вашему управляющему по банкротству по почте. Когда долг списывается в соответствии с Главой 7 — это означает, что вы больше не несете юридической ответственности за его выплату, а кредитор не сможет предпринять действия по его взысканию.

Для заявителей, успешно прошедших процедуру банкротства по Главе 7, доступно списание множества необеспеченных долгов, в то время как другие долги останутся невостребованными по закону. Однако у Глава 7 есть и отрицательные последствия — которые мы обсудим далее. Успешное банкротство по Главе 7 может освободить вас от значительного объема необеспеченных долгов за короткий срок, при этом позволяя вам сохранить важное имущество. Следует подчеркнуть, что глава семь называется «ликвидационным банкротством». Это наиболее быстрый, простой и распространенный вид банкротства. Тем не менее (почти всегда студенческие кредиты), налоговые задолженности, алименты и выплаты на содержание ребенка не подлежат списанию. В рамках Главы 7 такое списание возможно только один раз, в то время как в Главе 13 это можно делать каждый год на протяжении вашего плана погашения.
Обычно для физических лиц, подающих заявление о банкротстве, это не приводит к налоговым последствиям. Это вероятно (однако), как и в случае с кредитной картой, вам понадобится терпение для получения ипотеки. В зависимости от типа подачи на банкротство, ожидание одобрения новой кредитной карты может занять от нескольких месяцев до пять-шесть лет. Тем не менее, ваши финансовые показатели могут не соответствовать требованиям для получения банкротства.
В лучшем случае защита от банкротства поможет списать большую часть вашей необеспеченной задолженности, включая остатки по кредитным картам и медицинским счетам. В других случаях более эффективными могут быть альтернативные решения (такие как списание долгов), структурированные планы погашения или ведение переговоров с кредиторами, которые могут предоставить значительное облегчение без долгосрочных последствий для кредитной истории. Хотя это не является долгосрочным решением (такие меры могут помочь улучшить вашу финансовую стабильность при временных трудностях), например, при смене работы или проблемах со здоровьем. Хотя результаты могут разниться, многие заемщики умудряются уменьшить свои задолженности на тридцать-пятьдесят% в обмен на единовременную выплату. При этом эти программы действуют путем ведения переговоров с вашими кредиторами о погашениях, которые ниже общей суммы долга. Возможно, вам потребуется несколько лет, чтобы вновь получить кредиты и занять средства, но, по крайней мере, такая возможность у вас будет.
Если вам кажется, что это сложно или вы уверены, что вам потребуется постоянная помощь, обратитесь в некоммерческое кредитное консультирование. «Банкротство предоставляет должнику новый старт» (— делится мнением Кэтрин Пик Макьюэн), федеральный судья по делам о банкротстве в Среднем округе Флориды, расположенном в Тампе. Ваш адвокат по делам о банкротстве всегда готов ответить на вопросы о правильных и неправильных действиях в данной ситуации. После успешного завершения плана погашения все оставшиеся необеспеченные долги (такие как задолженности по кредитным картам или медицинским счетам), подлежат списанию.
По опыту можно сказать, что Этот тип банкротства может быть особенно полезен для людей, стремящихся погасить просроченные платежи по обеспеченным долгам, например, ипотеке или автокредиту, сохранив при этом владение недвижимостью. ️ В отличие от немедленного списания долгов, как в Главе 7, Глава 13 предлагает план погашения объемом на 3-5 лет.